17°C 27°C
Sabará, MG

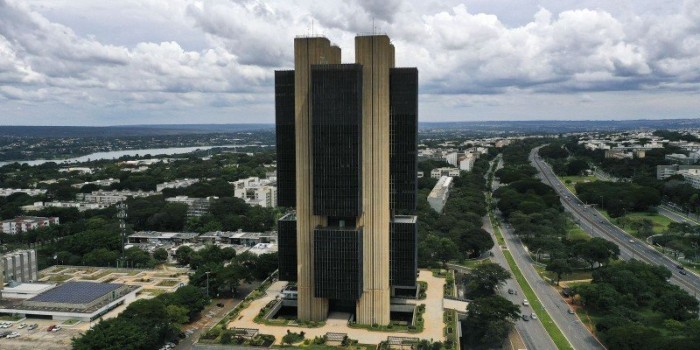
O Sistema Financeiro Nacional (SFN) está preparado para enfrentar todos os choques macroeconômicos e não há riscos relevantes para a estabilidade financeira do país, nem mesmo em relação à pandemia de covid-19. A avaliação é do Banco Central (BC), em seu Relatório de Estabilidade Financeira, referente ao primeiro semestre do ano, divulga do hoje (18).
“No primeiro semestre de 2021, o SFN manteve as provisões elevadas, as perdas esperadas com crédito se reduziram, a capitalização do sistema bancário melhorou, e a liquidez manteve-se confortável. Esse desempenho está em linha com a evolução positiva da economia doméstica, em um período de recuperação parcial da confiança dos agentes econômicos e de avanço da campanha de vacinação”, informou o BC.
Ainda assim, a autarquia alerta para a incerteza sobre o ritmo de crescimento da economia, diante do risco de disseminação de novas variantes do coronavírus, da dificuldade para algumas cadeias produtivas obterem insumos, além de eventuais implicações no fornecimento de energia em razão da crise hídrica que o país vive.
Segundo o BC, a rentabilidade dos bancos já está no nível pré-pandemia. O sistema registrou lucro líquido de R$ 62 bilhões no primeiro semestre de 2021, 53% acima do registrado em igual período do ano passado e 3% acima do observado no primeiro semestre de 2019.
A principal causa para a recuperação da rentabilidade é o menor volume de despesas com provisões [reservas para pagar dívida]. “A inadimplência sob controle e a materialização de perdas aquém do esperado sugerem que não haverá alteração significativa nas despesas com provisões no curto prazo. Melhoras consistentes nas receitas com serviços e despesas administrativas crescendo abaixo da inflação também têm beneficiado a rentabilidade”, diz o relatório.
Mas a incerteza segue acima do usual, diante da elevação da taxa básica de juros, a Selic, que deve pressionar o custo de captação de crédito, à medida que novas operações forem sendo concedidas. Uma eventual recuperação da atividade mais lenta que o esperado também pode prejudicar o cenário para a rentabilidade do sistema à frente.
“A reforma tributária, se aprovada pelo Congresso, impactará a rentabilidade de diferentes formas. No primeiro momento, haverá reavaliação do crédito tributário, sem efeito no caixa dos bancos. No médio prazo, a alíquota menor reduzirá o dispêndio com tributos”, completou o BC.
O relatório aponta ainda que a recuperação econômica permitiu que empresas de capital aberto melhorassem a situação econômico-financeira e que empresas de grande porte voltassem ao mercado de capitais. As empresas de menor porte, por sua vez, impulsionam o crédito bancário, com crescimento anual em torno de 35%.
“O crescimento [do crédito bancário às micro, pequenas e médias empresas] foi expressivo, mesmo com o fim dos programas emergenciais. Espera-se nova expansão a partir do segundo semestre de 2021, com a retomada dos programas de incentivo”, diz o relatório.
O mercado de crédito como um todo tem crescido na faixa de 18%. No caso do crédito às pessoas físicas, a expansão ocorre em praticamente todas as modalidades. De acordo com o BC, as contratações do financiamento imobiliário seguem estimuladas pelas taxas de juros baixas, mas a participação dessa modalidade de crédito no Produto Interno Bruto (PIB – soma de todas os serviços e riquezas produzidas pelo país) continua baixa para padrões internacionais.
“O crédito consignado elevou-se devido ao aumento do limite de consignação, que foi prorrogado até dezembro de 2021. O forte aumento das modalidades voltadas ao consumo [como o não consignado e o cartão de crédito] indica mais apetite ao risco por parte das instituições financeiras, em um contexto de menos restrições à circulação da população”, diz o BC.
Apesar do aumento das concessões de crédito, o endividamento e o comprometimento de renda, quando calculados somente para os indivíduos que regularmente possuem dívidas bancárias, apresentam, respectivamente, leve aumento e estabilidade. Segundo o BC, isso indica a manutenção da qualidade da carteira de crédito e mostra que, mesmo depois de uma crise como a ocorrida no ano passado, o comportamento da inadimplência tem se mantido de forma bastante satisfatória.
Há riscos, entretanto, no desempenho de algumas carteiras específicas, como o crédito imobiliário com recursos do FGTS, cuja inadimplência tem aumentado. De modo geral, as instituições pesquisadas reduziram a preocupação com inadimplência e atividade, mas há cautela em razão de riscos de cepas do coronavírus mais resistentes às vacinas, da retirada de estímulos econômicos e da persistência do desemprego.
Já os riscos fiscais e cenário internacional continuaram muito citados na Pesquisa de Estabilidade Financeira. “O primeiro está mais associado a um aumento de preocupações com eventuais políticas favoráveis à expansão fiscal, que impactem a sustentabilidade das contas públicas. O segundo está associado a possíveis ajustes monetários nas economias avançadas, que podem alterar custos e fluxos dos recursos para economias emergentes”, diz o BC.
Para o diretor de Fiscalização do BC, Paulo Souza, há ainda os riscos políticos, principalmente em período eleitoral, sempre citados pelas instituições. “Ao que tudo indica, teremos uma eleição bastante acirrada, polarizada. Acho que o complicador maior quando se fala em ano de eleição é que, nesse período, você tem uma maior aversão a risco por parte de famílias e empresas e isso prejudica um pouco a atividade econômica”, disse, durante evento virtual para comentar os dados do relatório.
Ainda assim, desde o início da pandemia de covid-19, o mercado apresenta confiança na estabilidade financeira bem acima do que esteve durante a recessão de 2015/2016. No início de agosto de 2021, o nível de confiança aproximou-se do maior valor histórico observado, atingido em 2019.
No teste de estresse, o BC simula o quanto uma situação de severa inadimplência e de corrida aos bancos impacta o cumprimento dos limites regulatórios mínimos pelas instituições financeiras e quanto a autoridade monetária precisaria aportar ao sistema financeiro. Entre esses limites estão a manutenção de uma reserva em caixa para garantir que os bancos paguem todos os clientes que forem sacar dinheiro em momentos de crise. São testados também os riscos de crédito, juros, câmbio e desvalorização de imóveis.
O BC considerou dois cenários. O primeiro com uma queda conjunta na atividade econômica, na inflação e na taxa de juros. O segundo provocaria queda na atividade econômica, com aumento na inflação e na taxa de juros.
Os resultados dos testes de estresse de capital seguem indicando resiliência do SFN para absorver os choques de todos os cenários simulados e os resultados indicam que não haveria “desenquadramentos relevantes”. Segundo o BC, os testes avaliaram também o efeito sobre o capital de uma eventual aprovação da reforma tributária em discussão no Congresso Nacional.
No início da crise no ano passado, o BC estimou em R$ 400 bilhões a necessidade de provisões adicionais por parte do sistema e um aporte de R$ 70 bilhões na simulação que considerou um choque severo da pandemia. Já no segundo semestre de 2020, houve redução bastante significativa na necessidade de provisão, para R$ 128 bilhões, e o impacto para um enquadramento de todo o sistema financeiro seria algo na faixa de R$ 1,5 bilhão.